아이 이름으로 매달 조금씩 넣어 주면 스무 살 무렵 얼마가 될까요? 그리고 그 돈, 나중에 증여세 문제는 없을까요? 2027년 우리아이자립펀드 출시를 앞두고 이 두 가지를 한 번에 따져 볼 수 있는 우리아이 자립자금·증여세 계산기를 만들었습니다. 이 글에서는 계산기가 무엇을 계산하는지, 소득 구간별로 결과가 어떻게 달라지는지 예시로 정리합니다.
계산기가 한 번에 보여 주는 세 가지
계산기에 매달 넣을 금액과 가구 소득만 넣으면 아래 세 가지가 바로 나옵니다.
- 부모가 넣는 원금 합계 — 국내 상장 미국주식 ETF와 자립펀드에 부모가 넣은 돈의 합계. 정부 매칭금은 따로 표시합니다.
- 유기정기금으로 신고했을 때 증여세 — 10년 단위로 나눠 신고하고, 앞으로 줄 돈을 연 3%로 할인해 평가한 세액.
- 18년 뒤 예상 자산 — 월복리로 불린 ETF, 자립펀드 부모분, 자립펀드 국고분(정부 매칭금과 그 수익)을 나눠서 보여 줍니다.
연도별 표에는 해마다 평가액과 그때까지 넣은 원금이 함께 나와서, 복리가 언제부터 크게 붙는지 눈으로 확인할 수 있습니다.
우리아이자립펀드, 정부가 얼마나 넣어 주나
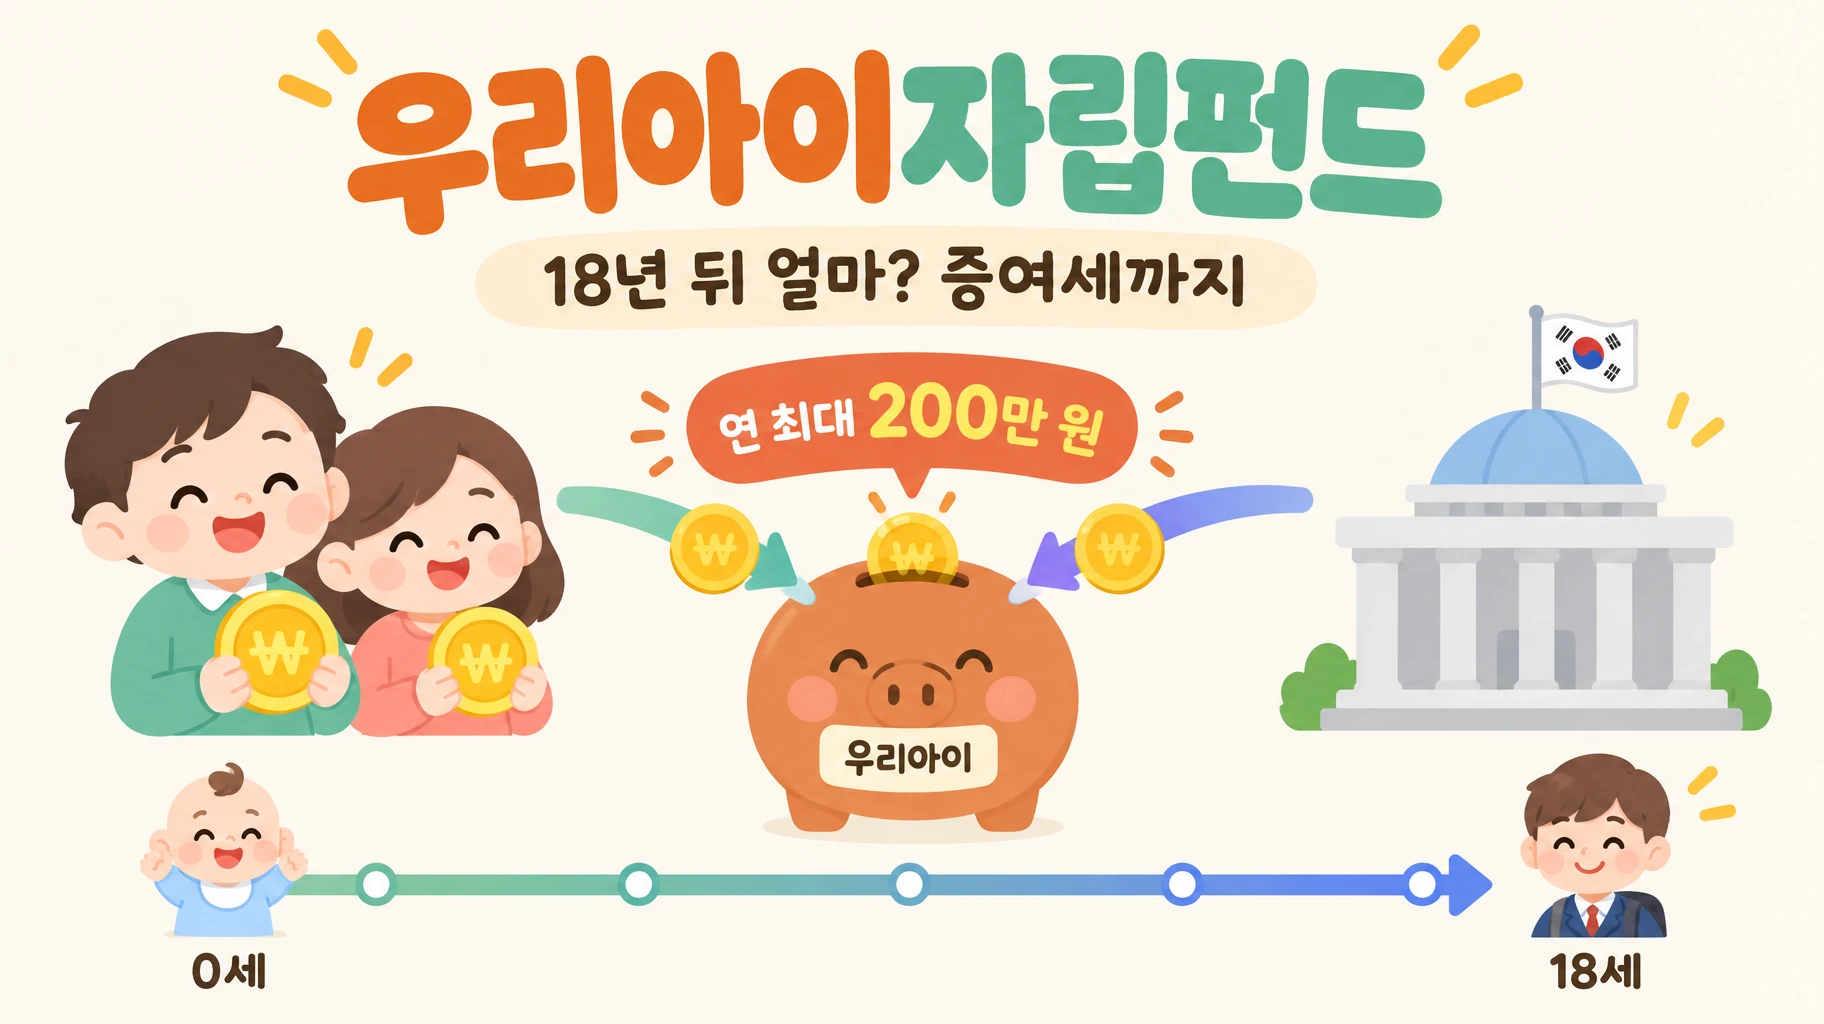
우리아이자립펀드는 부모와 정부가 아이 이름으로 연 최대 200만 원을 만 18세까지 넣는 정부 지원 펀드입니다. 2026년 9월 1일 이후 출생아가 정부 매칭 대상이고, 가입은 2027년부터 가능할 예정입니다. 정부가 넣어 주는 금액은 가구 소득에 따라 다르고, 부모 돈과 정부 돈을 합쳐 연 200만 원 한도 안에서는 매칭이 안 되는 금액도 자유롭게 더 넣을 수 있습니다.
| 가구 소득(3인 가구 월 세전) | 부모 납입(연) | 정부 지원(연) |
|---|---|---|
| 268만 원 이하 (중위 50% 이하) | 80만 원까지 | 120만 원 정액 |
| 268만~536만 원 (50~100%) | 100만 원까지 (50만 원까지 매칭) | 최대 100만 원 (부모 1 : 정부 2) |
| 536만~804만 원 (100~150%) | 100만 원까지 | 최대 100만 원 (부모 1 : 정부 1) |
| 804만 원 초과 (150% 초과) | 200만 원까지 | 없음 |
월 소득은 2026년 기준 중위소득(3인 가구 535만 9,036원)으로 환산한 대략의 금액입니다. 계산기에서 가구원 수를 바꾸면 4인·5인 가구 금액으로 바뀝니다. 실제 판정 방식(재산 포함 여부 등)은 출시 때 확정되므로, 지금은 참고용으로 보세요.
예시로 보는 18년 뒤 — 소득 구간별 3가지
아래는 모두 3인 가구, 아이가 태어난 해부터 18년, ETF 연 8%·자립펀드 연 6% 수익률을 가정해 계산기로 돌린 결과입니다.
| 예시 | 매달 넣는 돈 | 부모 원금 | 18년 뒤 자산 | 증여세 |
|---|---|---|---|---|
| ① 중위 50% 이하 | 자립펀드 부모 6.6만 + 정부 10만 | 1,426만 원 | 약 6,430만 원 | 0원 |
| ② 중위 50~100% | ETF 10만 + 자립펀드 부모 4.1만 (정부 8.2만) | 3,046만 원 | 약 9,565만 원 | 0원 |
| ③ 중위 100~150% | ETF 20만 + 자립펀드 부모 8.3만 (정부 8.3만) | 6,113만 원 | 약 1억 6,032만 원 | 약 124만 원 |
①은 부모가 넣는 돈보다 정부 지원금이 더 많은 구조라 원금 대비 자산이 4배 넘게 커집니다. ②는 부모가 넣은 연 50만 원까지 정부가 2배를 넣어 주기 때문에, 부모 돈을 ETF보다 자립펀드에 먼저 채우는 편이 유리합니다. 매칭 없이 연 50만 원을 더 넣을 수도 있는데, 그 부분은 정부 지원 없이 비과세 혜택만 받는 돈입니다. ③은 증여 합계가 공제(10년 2,000만 원)를 넘어서 세금이 생기는 구간입니다.
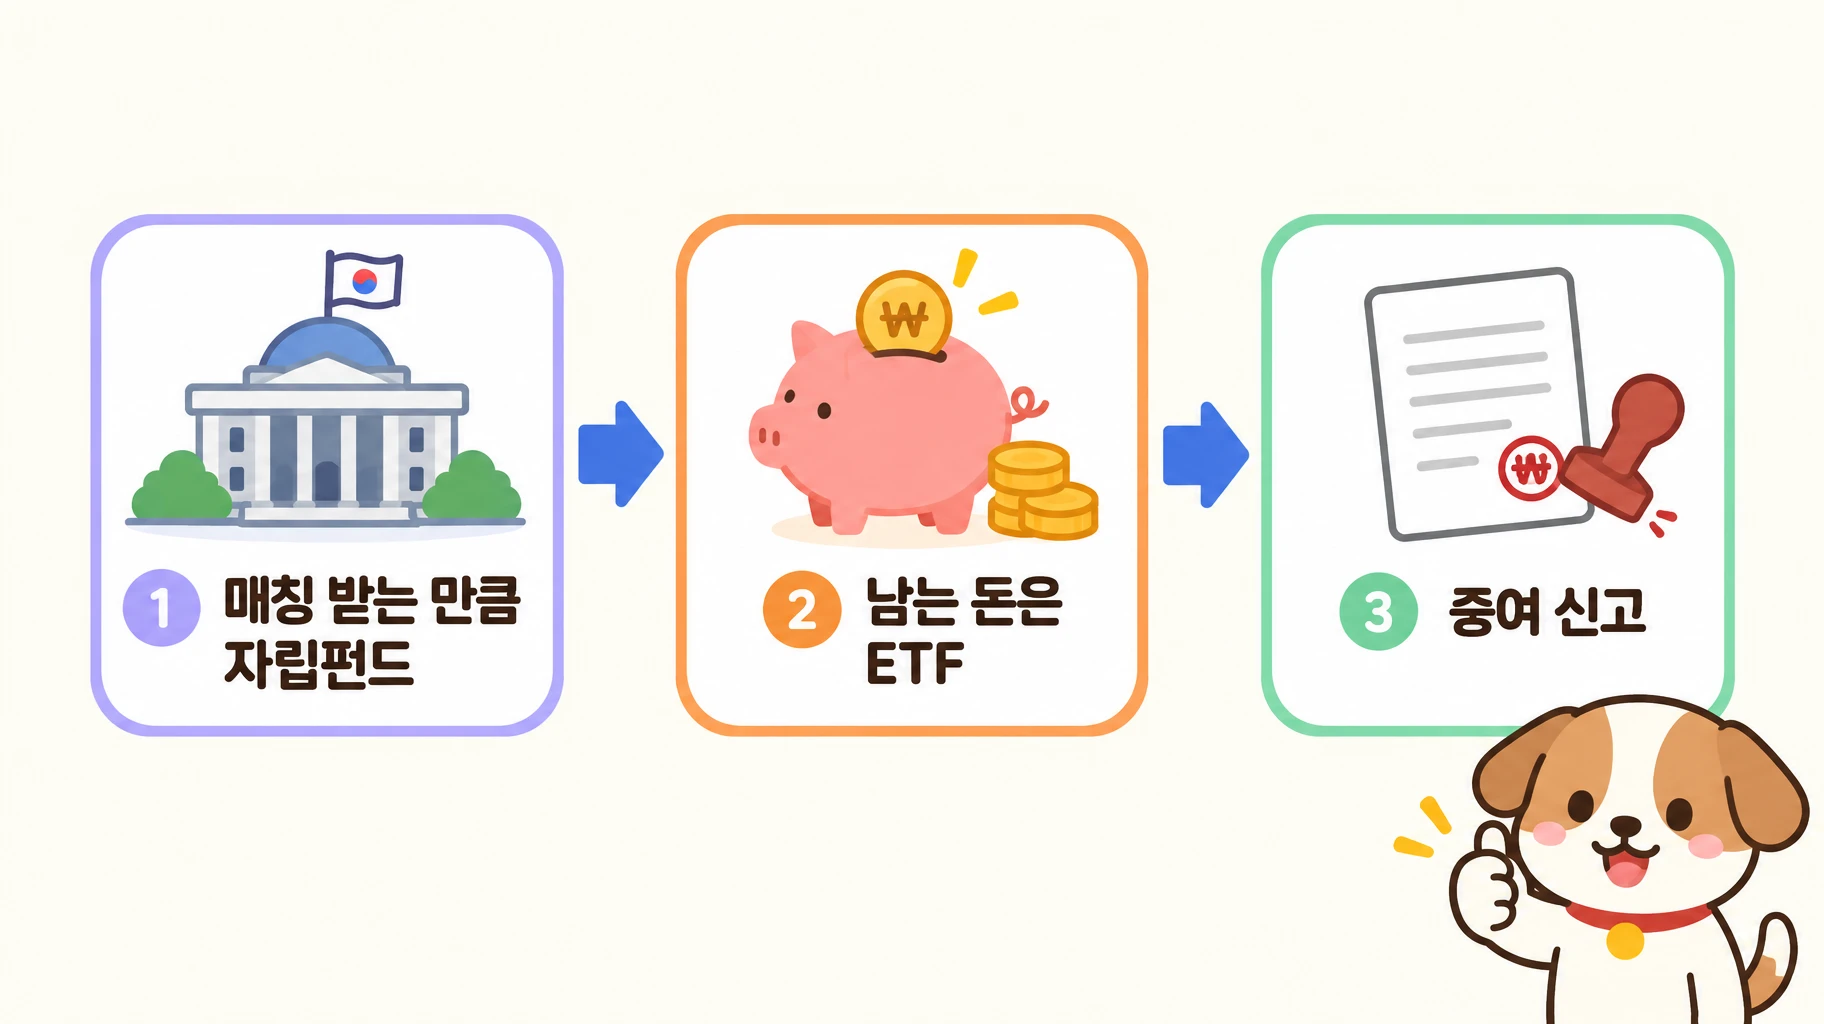
같은 ③이라도 수익률을 ETF 4%·자립펀드 3%로 낮추면 18년 뒤 자산은 약 1억 1,058만 원으로 줄어듭니다. 수익률은 결과를 가장 크게 흔드는 값이니, 보수적인 숫자로도 꼭 한 번 넣어 보세요.
증여세는 왜 이렇게 적게 나오나 — 유기정기금
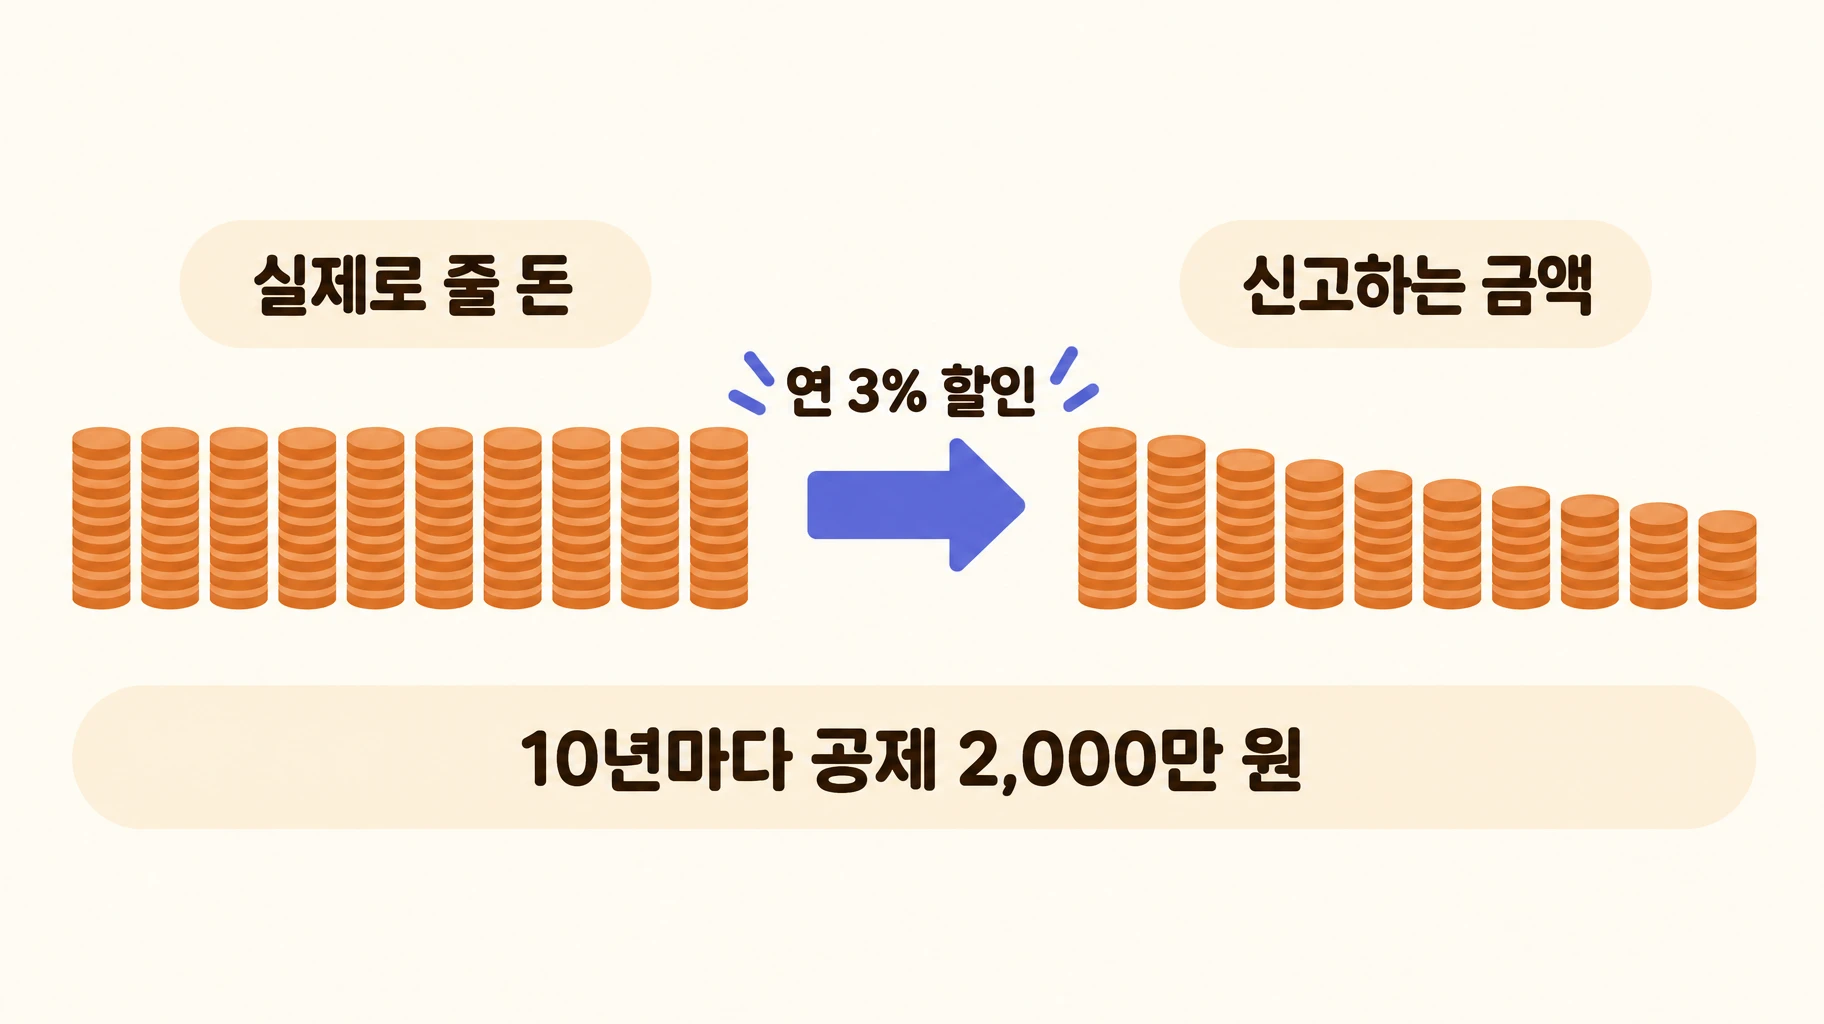
예시 ③에서 부모가 18년 동안 넣는 돈은 6,113만 원입니다. 공제 2,000만 원을 두 번 받아도 2,113만 원이 남는데, 증여세가 124만 원밖에 안 되는 이유는 유기정기금 평가 때문입니다.
유기정기금은 “앞으로 10년 동안 매달 얼마씩 주겠다”고 미리 계약하고 신고하는 방식입니다. 이렇게 하면 앞으로 줄 돈 전체를 그대로 더하지 않고, 해마다 연 3%씩 할인한 현재 가치로 평가합니다(상속세 및 증여세법 시행령 제62조). 10년치라면 1년치 금액에 약 8.53을 곱한 값이 신고 금액입니다.
| 예시 ③ | 실제 증여액 | 신고 평가액 | 공제 후 과세표준 | 납부세액 |
|---|---|---|---|---|
| 1~10년차 (출생 때 신고) | 3,396만 원 | 2,897만 원 | 897만 원 | 87만 원 |
| 11~18년차 (만 10세 때 신고) | 2,717만 원 | 2,384만 원 | 384만 원 | 37만 원 |
세액은 과세표준에 10%를 곱한 뒤, 기한 안에 신고하면 깎아 주는 신고세액공제 3%를 반영한 값입니다. 유기정기금 신고 없이 그때그때 증여한 것으로 보면 같은 조건에서 세금은 약 205만 원이라, 미리 신고하는 것만으로 약 81만 원 차이가 납니다. 정부 매칭금은 부모가 주는 돈이 아니어서 증여액에 넣지 않았습니다.
계산기 사용 순서
- 가구원 수와 가구 월 소득을 고릅니다. 자립펀드 정부 매칭금이 자동으로 계산됩니다.
- ETF 월 납입액과 자립펀드 부모 월 납입액을 슬라이더나 숫자로 넣습니다. 자립펀드는 소득 구간별 한도까지만 올라갑니다.
- 수익률과 적립 기간을 정합니다. 기본값은 ETF 8%, 자립펀드 6%, 18년입니다.
- 이미 아이가 컸다면 시작할 때 아이 나이를 넣습니다. 만 19세 이후 증여분은 공제가 5,000만 원으로 바뀌어 반영됩니다.
계산 전에 알아 둘 가정
- ETF는 국내 증권사에서 원화로 사는 국내 상장 미국주식 ETF로 가정했습니다. 팔 때 차익과 분배금에 배당소득세 15.4%가 붙지만 결과에서 빼지 않은 세전 금액입니다.
- 수익률은 해마다 같다고 보고 월복리로 계산했습니다. 운용보수·수수료는 반영하지 않았습니다.
- 증여세는 부모 두 분을 합친 직계존속 기준이며, 같은 기간 다른 증여가 없다고 가정했습니다. 조부모가 넣으면 공제를 함께 쓰고 할증이 붙을 수 있습니다.
- 우리아이자립펀드는 출시 전 발표 기준입니다. 확정되면 계산기도 고칩니다.
자주 묻는 질문
Q. 세금이 0원이면 신고를 안 해도 되나요?
낼 세금은 없어도 신고해 두는 편이 낫습니다. 나중에 아이 계좌의 큰돈이 정당하게 받은 돈이라는 근거가 되고, 유기정기금 할인도 신고해야 인정됩니다.
Q. 신고는 언제, 어디서 하나요?
첫 입금이 있는 달의 말일부터 3개월 안에 홈택스에서 증여세 신고를 합니다. 증여계약서에 매달 금액·기간·계좌를 적어 두고, 이후에는 계약대로 이체해야 합니다.
Q. 중간에 금액을 바꾸면요?
계약과 다르게 넣으면 정기금 평가가 인정되지 않을 수 있습니다. 바꿀 일이 생기면 세무서나 세무사와 먼저 상의하세요.
이 글과 계산기는 이해를 돕기 위한 참고용 모의 계산이며 투자 권유나 세무 자문이 아닙니다. ETF와 펀드는 원금이 보장되지 않는 투자상품으로 손실이 날 수 있고, 수익률은 가정일 뿐 미래 수익을 약속하지 않습니다. 실제 증여세 신고 전에는 홈택스·관할 세무서·세무사에게 꼭 확인하세요.
근거: 정책브리핑 ‘우리아이 자립펀드’ 발표, 상속세 및 증여세법 시행령 제62조, 보건복지부 2026년 기준 중위소득. 2026년 11월 기준.
답글 남기기